Le pouls du marché : La plupart des couples ont un budget pour leur mariage. Mais ils le dépassent de près de 70 %.
24 août 2026
Les Canadiennes et les Canadiens sont confrontés à des défis financiers bien particuliers : prix des logements exorbitants, incertitude économique, bouleversements technologiques. Résultats, les gens qui investissent se montrent plus débrouillards que jamais. De plus en plus confiants et actifs, ils sont prêts à prendre leur avenir financier en main. Dans la série Le pouls du marché, nous explorons leur vision du présent et de l’avenir des placements.
Le mariage, c’est l’une des étapes les plus importantes de la vie amoureuse d’un couple. Bien souvent, c’est aussi l’une des plus coûteuses. D’après notre sondage, le couple typique¹ dépense 25 000 $ pour se marier. Pour certains, c’est même leur premier gros achat à deux, avant la maison ou la voiture.
Alors que la saison des noces battait son plein en juillet, nous avons interrogé 1 236 clients de Wealthsimple sur le coût des mariages (le leur ou celui auquel ils avaient assisté). Nous avons recueilli les témoignages de nouveaux mariés, d’invités, de membres du cortège, de couples récemment fiancés, et de personnes qui repoussent l’événement pour des raisons financières. Une chose est clairement ressortie : même s’ils en valent la peine, les mariages coûtent beaucoup plus cher que prévu, et les couples fiancés se préparent à une facture encore plus salée.
Les couples sous-estiment fortement le coût d’un mariage
Ce n’est pas toujours évident de concilier son budget avec le coût des tenues, des alliances, des divertissements, de la salle et du traiteur. Pour beaucoup de couples, c’est un défi difficile à relever. Parmi les jeunes mariés que nous avons sondés, 69 % se sont sentis obligés de dépenser plus que voulu. Et, dans l’ensemble, c’est en plein ce qu’ils ont fait.
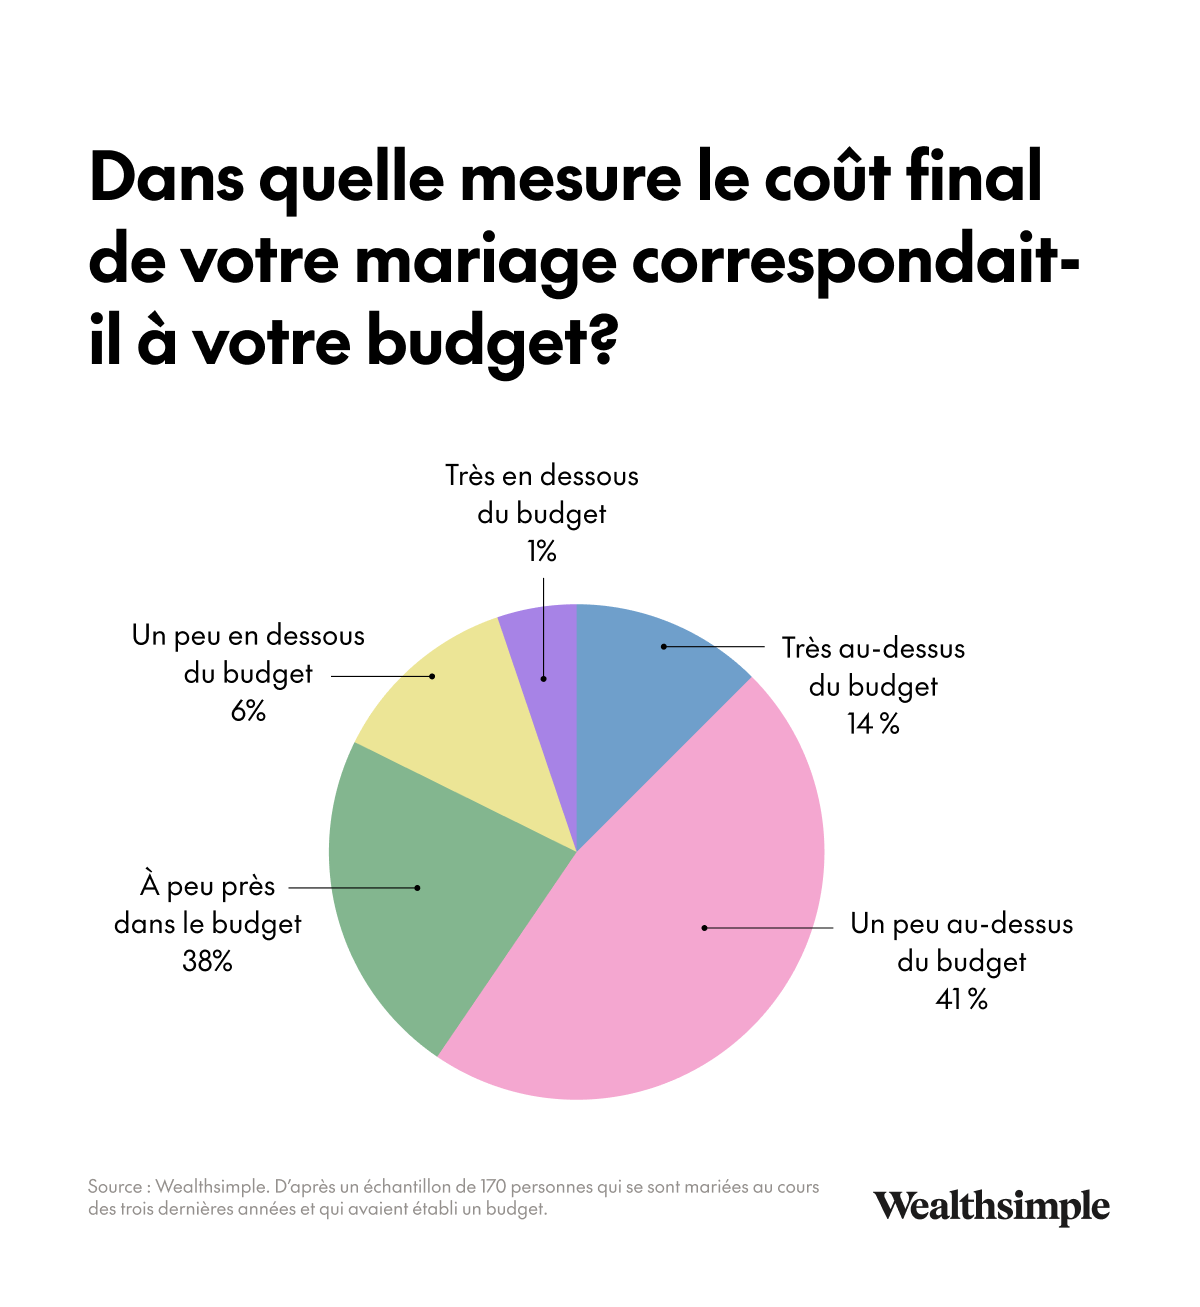
Le couple typique¹ avait un budget de 15 000 $ (financé principalement avec leur épargne), alors que la facture, en fin de compte, s’est élevée à 25 000 $, soit environ 70 % de plus que prévu. Et ce n’est que le montant médian. En moyenne, la facture a plutôt tourné autour de 37 000 $, en raison d’un petit nombre de mariages particulièrement coûteux. Pour combler la différence, de nombreux couples ont dû trouver d’autres sources de financement : 28 % ont fait appel à leur famille, 26 % ont utilisé une carte de crédit, et 9 % ont contracté une marge de crédit.
Plus le revenu est élevé, plus le coût du mariage est stressant
Nous pensions que les répondants les plus fortunés seraient les moins préoccupés par le coût. C’est tout le contraire. Quelque 47 % des personnes ayant un revenu de 75 000 $ ou moins disent avoir ressenti du stress à l’idée de payer leur mariage, contre 59 % pour celles dont le revenu personnel est de 150 000 $ ou plus.
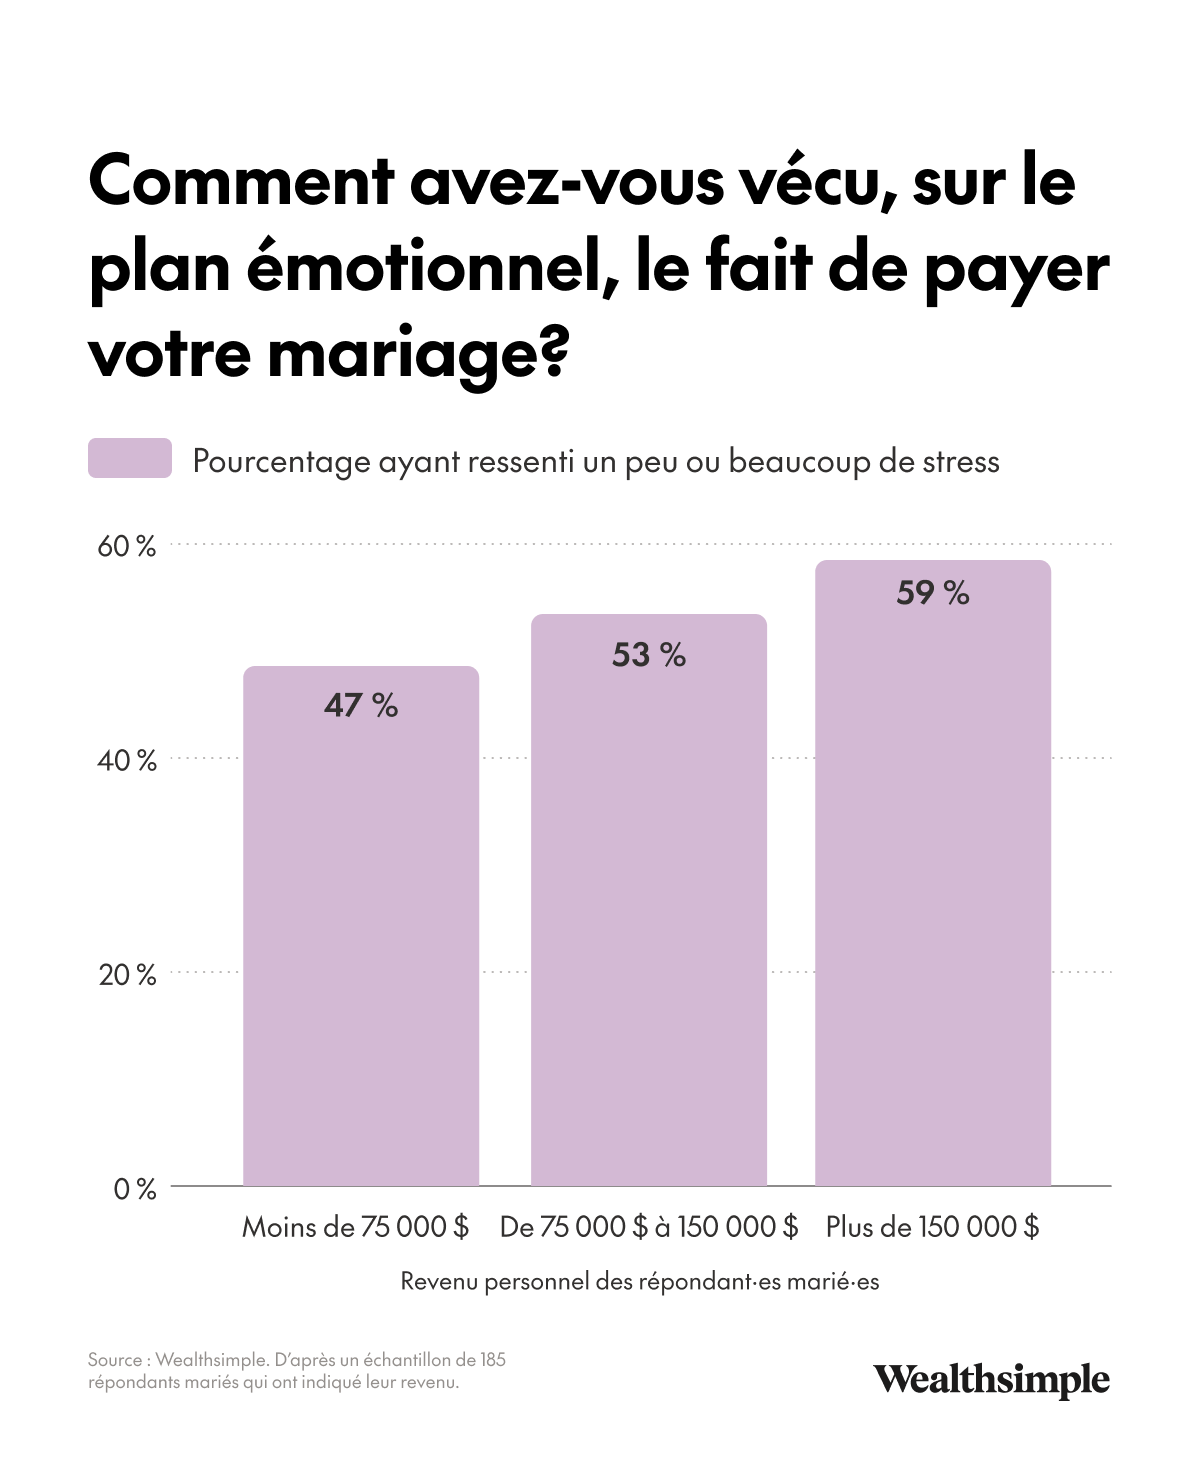
Ce que nos données indiquent clairement, c’est que les gens ont l’impression qu’ils doivent dépenser une fortune pour leur mariage, et que la situation a l’air pire pour les couples plus fortunés : 58 % des personnes aux revenus les plus élevés ont dépassé leur budget, contre 46 % des répondants qui gagnent 75 000 $ ou moins. Et peu importe le revenu, les couples qui ont dépassé leur budget étaient plus susceptibles de regretter leurs dépenses que ceux qui avaient réussi à le respecter.
Un invité sur trois a déjà évité un mariage ou une activité liée aux préparatifs à cause des coûts
Les futurs mariés ne sont pas les seuls à subir le poids des dépenses. Les invités et les membres du cortège nous ont confié qu’un mariage peut être une source de stress financier pour eux aussi. Dans les trois dernières années, 36 % d’entre eux ont refusé au moins une invitation à un mariage ou à une activité liée aux préparatifs (comme un enterrement de vie de célibataire). Quelque 22 % ont accepté l’invitation, mais indiquent que leur participation a été difficile ou stressante sur le plan financier. Enfin, 14 % se sont endettés pour pouvoir y assister. Il n’est donc pas étonnant que près du tiers (32 %) des nouveaux mariés affirment que l’argent est devenu une source de tension avec leur famille et leurs amis pendant qu’ils planifiaient leur mariage.
Même les invités « ordinaires » peuvent dépenser des centaines de dollars en vêtements, en bijoux, en transport et en hébergement. Environ 22 % des invités ont dépensé plus de 1 000 $ pour assister à un seul mariage. Pour les membres du cortège, la facture est encore plus salée : 39 % disent avoir dépensé au moins le double (au moins 2 000 $).
Certains optent pour un mariage plus modeste. D’autres l’annulent carrément.
Un mariage de rêve n’a pas besoin d’être un gros événement. Et même si tous les couples ne voyaient pas nécessairement petit au départ, beaucoup ont fini par réduire leur liste d’invités. Seulement 14 % des nouveaux mariés sondés avaient prévu un petit mariage dès le départ. Pourtant, 22 % ont finalement opté pour une célébration intime avec moins de 25 personnes, et environ le tiers (36 %) ont eu 50 invités ou moins.
Le coût d’un mariage peut souvent compliquer la réalisation d’autres projets financiers importants. Presque le tiers des couples (31 %) disent avoir adoré leur mariage, mais s’ils avaient eu le choix, ils auraient dépensé moins et consacré la différence à un autre objectif, comme une mise de fonds, de l’épargne ou des placements à long terme. Et les dettes peuvent durer longtemps : 14 % des couples sont encore en train de rembourser leur mariage jusqu’à trois ans plus tard..
Le manque de moyens financiers est un obstacle majeur. Parmi les personnes qui ont reporté le grand jour ou décidé de ne pas en avoir, 93 % disent que le coût est une raison importante, et 41 % le citent comme étant la principale raison. Mais l’envie de se marier est toujours bien présente : 68 % le feraient si l’argent n’était pas un problème.
Les couples nouvellement fiancés se préparent à une grosse facture
On a beaucoup parlé de stress financier, mais soulignons combien de couples stressés choisiraient de se dire « oui » malgré tout. Les trois quarts des nouveaux mariés sont à l’aise avec le montant dépensé pour leur mariage ou en sont même fiers. Seulement 12 % le regrettent.
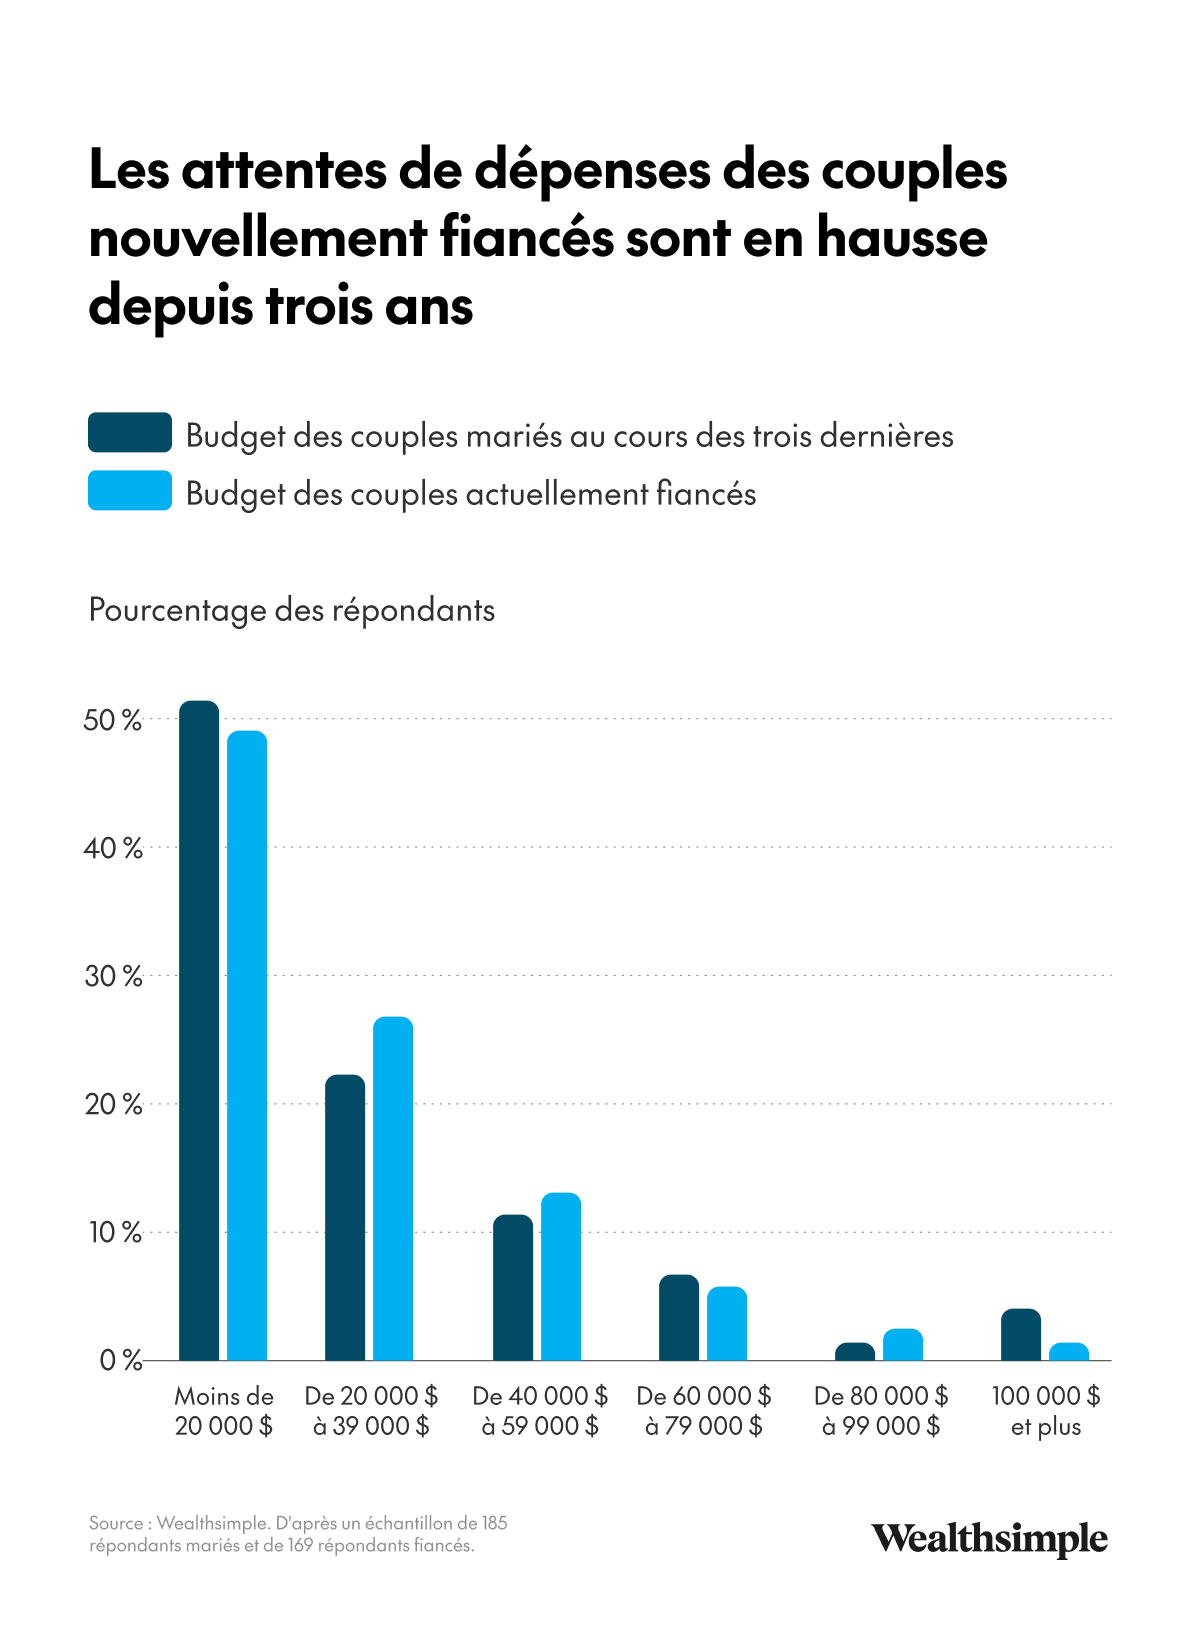
Les couples qui viennent de se fiancer sont cependant beaucoup plus réalistes, même quand on les compare aux couples qui se sont mariés dans les trois dernières années. Environ le quart des couples fiancés prévoient une petite célébration en raison des coûts associés (comparativement à 14 % des nouveaux mariés mentionnés plus tôt). Le couple fiancé typique s’attend à dépenser 25 000 $, ce qui est bien plus que les 15 000 $ que les nouveaux mariés avaient prévus, et pratiquement le même montant qu’ils ont fini par payer.
Que vous soyez du côté des mariés ou des invités, les dépenses peuvent vite s’additionner. Un peu de planification peut toutefois faire une grande différence. Les couples qui se sentent le plus en contrôle établissent rapidement un budget réaliste, prévoient une marge de manœuvre pour les dépassements inévitables et tiennent compte de leurs autres objectifs, comme acheter une maison ou épargner, pour éviter qu’une seule journée hypothèque les années suivantes.
Quand on planifie un projet coûteux comme un mariage, il faut souvent trouver l’équilibre entre dépenses immédiates et objectifs financiers à long terme. Une marge de crédit sur portefeuille offre une option à taux avantageux, car elle permet d’emprunter en utilisant certains placements admissibles comme garantie, sans avoir à les vendre. Vos placements peuvent donc rester investis pendant que vous couvrez ces dépenses, souvent considérables².
¹ Le terme « typique » désigne la médiane, soit le point milieu de l’ensemble des réponses.
² Le taux d’intérêt du compte de marge de crédit sur portefeuille de Wealthsimple correspond au taux préférentiel -0,5 % pour la clientèle Génération, au taux préférentiel +0 % pour la clientèle Avantage et au taux préférentiel +0,5 % pour la clientèle Essentiel. En date du 11 décembre 2025, le taux préférentiel est de 4,45 % pour les comptes en CAD. Sous réserve de modifications. Les taux d’intérêt sont annualisés et calculés quotidiennement, et les intérêts sont imputés mensuellement. Tous les placements comportent des risques. En savoir plus. Puisque la marge de crédit sur portefeuille est garantie par des placements, aucune vérification de crédit ni longue demande de financement n’est nécessaire, et les fonds sont accessibles en quelques minutes. Aucun paiement minimum n’est requis.